

現值(Present Value, PV):未來的一筆錢,今天究竟值多少?
想像一下:
假設有人給你兩個選擇:
選擇 A: 今天立即收到 HK$100,000。
選擇 B: 15 年後收到 HK$100,000。
你會選哪一個?
乍看之下,兩個選擇的金額完全相同。但如果從財務規劃的角度思考,兩者其實並不等值。
為甚麼?
因為今天持有的資金,可以用來儲蓄、投資,或作其他用途,讓資金有機會隨時間增長。
相反,如果你要等候 15 年才能收到這筆錢,你便放棄了這段期間運用資金的機會。
這就是 現值(Present Value,簡稱 PV) 的核心概念。
甚麼是現值(PV)?
現值是指:根據某個預期回報率或折現率,將未來收到的金額換算成今天的等值金額。
簡單來說:
現值就是從今天的角度,重新衡量未來一筆錢的價值。
我們可以透過折現(Discounting)計算未來資金的現值。
如何計算現值?
計算公式如下:
公式中的各個符號代表:
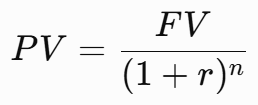
符號
PV
PV
現值(Present Value)
FV
FV
未來值(Future Value)
r
r
n
每期折現率
簡單記住:
n
折現期數
意思
簡單記住:
現值(Present Value)
未來值(Future Value)
FV 是未來預計可以收到多少錢。
每期折現率
r 是用來折算未來金額的比率。
折現期數
n 是距離收到這筆錢還有多少個計算期。
FV 是未來預計可以收到多少錢。
r 是用來折算未來金額的比率。
n 是距離收到這筆錢還有多少個計算期。
實際例子:15 年後的 HK$100,000
假設你預計在 15 年後收到 HK$100,000。
假設每年的折現率為 5%,而且每年複利計算一次。
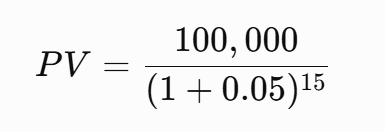
將數字代入公式:
計算結果:
PV ≈ HK$48,103
這代表,在假設每年 5% 回報率的情況下,今天約 HK$48,103,經過 15 年增長後,便相當於 HK$100,000。
換句話說,未來的 HK$100,000,折算成今天的等值金額,大約是 HK$48,103。
折現率愈高,現值愈低?
答案是:一般而言,是的。
假設未來 15 年後,你都會收到 HK$100,000,但採用不同的折現率,計算出來的現值便會有所不同。
年折現率
2%
年折現率
今天的現值
3%
2%
HK$74,301
5%
3%
HK$64,186
7%
5%
HK$48,103
10%
7%
HK$36,245
這說明兩件事:
10%
HK$23,940
折現率愈高,未來金額折算成今天的價值便愈低。
等待時間愈長,未來金額的現值通常也愈低。
這說明兩件事:
折現率愈高,未來金額折算成今天的價值便愈低。
等待時間愈長,未來金額的現值通常也愈低。
今天的現值
HK$74,301
HK$64,186
HK$48,103
HK$36,245
HK$23,940
現值與通脹有甚麼關係?
這是一個非常值得理解的概念。
現值(PV)與通脹(Inflation)雖然都涉及時間與金錢價值,但兩者並不完全相同。
現值(PV)與通脹(Inflation)雖然都涉及時間與金錢價值,但兩者並不完全相同。
現值(PV): 從資金的預期回報或機會成本角度,計算未來金額今天值多少。
通脹(Inflation): 反映一般物價水平上升,以及貨幣購買力下降的現象。
現值(PV): 從資金的預期回報或機會成本角度,計算未來金額今天值多少。
例如,假設未來 15 年平均通脹率為 3%,今天 HK$100,000 的購買力,15 年後需要約 HK$155,797 才能維持。
通脹(Inflation): 反映一般物價水平上升,以及貨幣購買力下降的現象。
因此,即使未來收到的金額與今天相同,也不代表你能買到相同數量的商品和服務。
例如,假設未來 15 年平均通脹率為 3%,今天 HK$100,000 的購買力,15 年後需要約 HK$155,797 才能維持。
金額增加,不一定代表購買力同步增加。
因此,即使未來收到的金額與今天相同,也不代表你能買到相同數量的商品和服務。
金額增加,不一定代表購買力同步增加。